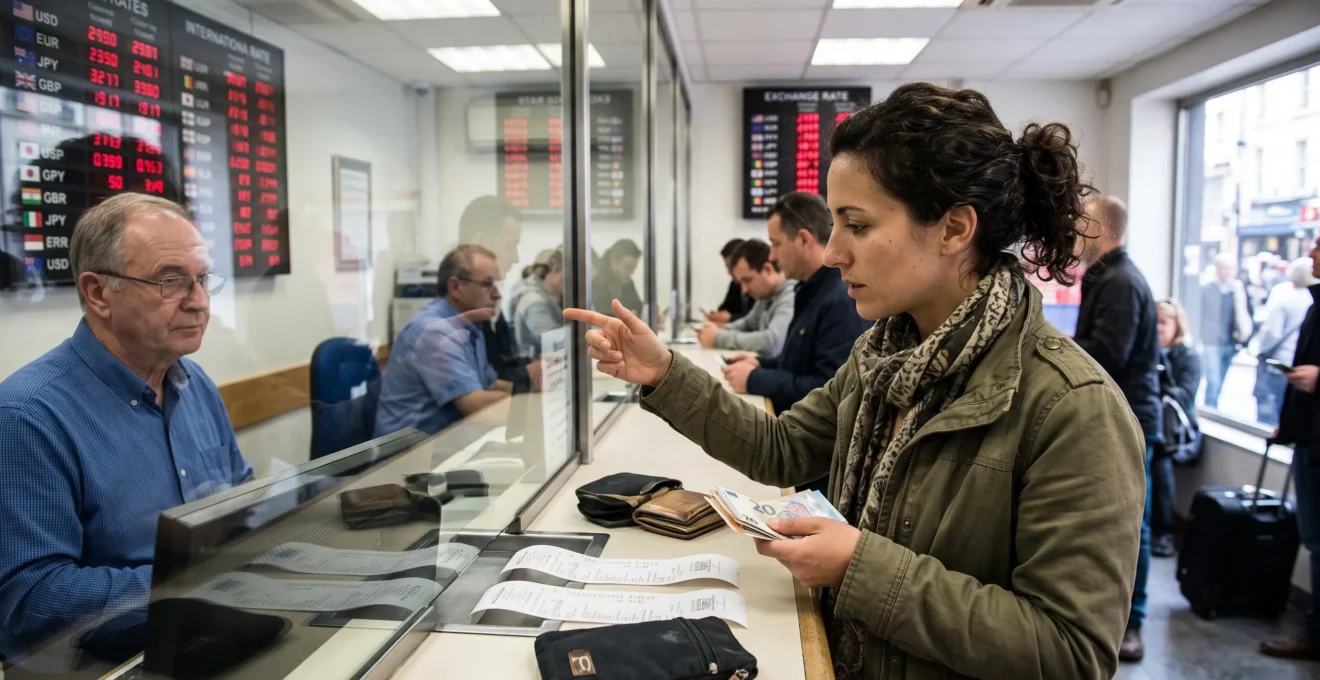
Un voyage dans un pays utilisant une autre monnaie oblige à choisir comment obtenir des espèces, régler ses achats et convertir son argent. Ces opérations paraissent simples, mais les frais peuvent s’accumuler : taux défavorable au bureau de change, commission bancaire sur les retraits, frais du distributeur ou conversion proposée directement par un terminal de paiement.
Pour limiter ces dépenses, le plus efficace consiste à comparer les montants réellement obtenus, privilégier la devise locale lors des paiements et adapter les retraits aux besoins du séjour. Une carte aux frais internationaux réduits peut être avantageuse, mais elle ne remplace pas forcément les espèces dans une destination où certains commerces refusent les paiements électroniques.
La bonne stratégie dépend donc du pays visité, de la durée du voyage, des habitudes de paiement locales et des conditions de votre banque. Quelques vérifications avant le départ, puis des décisions simples sur place, permettent de garder le contrôle sans calculer chaque conversion au centime près.
Les réflexes essentiels pour maîtriser les devises en voyage
- Comparez les bureaux de change sur le montant net reçu, après toutes les commissions, et pas seulement sur le taux affiché.
- Lors d’un paiement ou d’un retrait, privilégiez la devise locale plutôt qu’une conversion immédiate dans la devise de votre compte, après vérification des conditions.
- Combinez carte et espèces, limitez les retraits inutilement fréquents et estimez votre besoin de liquide avant les derniers jours.
- Pourquoi deux bureaux de change peuvent-ils proposer des montants très différents ?
- Comment calculer mentalement un prix en devise locale sans sortir son téléphone à chaque achat ?
- Retirer sur place ou changer avant de partir : quelle solution convient à votre séjour ?
- Quelle erreur de conversion peut augmenter discrètement le prix d’un paiement à l’étranger ?
- Quand arrêter de retirer des devises locales pour éviter de repartir avec trop d’espèces ?
- Carte ou espèces : que privilégier dans une destination où les usages varient beaucoup ?
- Quand vérifier plafonds et paramètres de carte avant un voyage ?
- Quels moyens de paiement prévoir pour voyager sans dépendre d’une seule solution ?
Pourquoi deux bureaux de change peuvent-ils proposer des montants très différents ?
Deux bureaux de change peuvent remettre des sommes différentes pour un montant identique parce qu’ils appliquent chacun leur propre taux et leurs propres frais. L’écart dépend notamment de la marge intégrée au cours de conversion, des commissions facturées et de l’environnement commercial. Le meilleur bureau n’est pas nécessairement celui qui annonce le taux le plus séduisant.
Le taux de change observé sur les marchés financiers sert de référence, mais il ne correspond pas obligatoirement au taux proposé à un particulier. Un bureau applique généralement un écart entre son prix d’achat et son prix de vente des devises, appelé spread. Cette marge participe à sa rémunération et peut varier selon les monnaies échangées.
Dans un aéroport, une gare ou un lieu touristique où les alternatives sont limitées, les conditions peuvent être moins compétitives qu’auprès d’établissements proposant davantage de concurrence. L’écart n’est toutefois pas systématique : il faut comparer les offres réellement disponibles.
Les coûts peuvent prendre plusieurs formes :
- Une commission fixe, indépendante du montant changé.
- Une commission proportionnelle à la somme convertie.
- Des frais de service ou de dossier supplémentaires.
- Une marge intégrée directement au taux, même lorsque l’offre annonce « sans commission ».
Pour comparer correctement deux guichets, demandez combien d’unités de devise locale vous recevrez pour une somme précise, tous frais compris.
Exemple hypothétique : comparer deux guichets
Pour 200 € échangés, le bureau A remet 1 680 unités locales après frais. Le bureau B remet 1 720 unités locales, sans facturation supplémentaire. Dans ce scénario purement pédagogique, le bureau B délivre 40 unités locales de plus pour la même dépense.
La méthode reste valable quels que soient la devise et les taux : comparer le montant final réellement remis, sans se limiter aux mentions publicitaires.
Vérifiez également le sens de conversion. Un taux avantageux pour acheter une monnaie étrangère peut être moins intéressant lorsque vous souhaitez revendre cette même monnaie. Les colonnes « achat » et « vente » sont souvent exprimées du point de vue du bureau.
Comparer plusieurs offres est particulièrement utile pour une somme importante, une devise peu courante ou un guichet touristique. Lorsque les montants sont modestes et les offres proches, le temps de déplacement nécessaire peut réduire l’intérêt pratique d’une recherche supplémentaire.
Une fois les billets obtenus à des conditions acceptables, le prochain enjeu consiste à comprendre rapidement leur pouvoir d’achat sans dépendre constamment d’une application.
Comment calculer mentalement un prix en devise locale sans sortir son téléphone à chaque achat ?
Pour convertir mentalement un prix en devise locale, retenez un taux approximatif facile à utiliser et appliquez une multiplication ou une division simple. L’objectif n’est pas de retrouver exactement le montant bancaire final, mais de repérer rapidement l’ordre de grandeur d’une dépense et d’éviter les achats dont le coût réel vous échappe.
À votre arrivée, consultez un taux de référence récent et transformez-le en règle de calcul mémorisable. Précisez toujours le sens de la conversion : combien d’unités locales correspondent à une unité de votre monnaie habituelle.
Si le taux ne se prête pas à un calcul immédiat, construisez deux repères arrondis qui encadrent le taux observé. Vous obtenez alors une estimation basse et une estimation haute plutôt qu’un chiffre faussement précis.
Exemple hypothétique : estimer un prix sans calculatrice
Supposons qu’un euro corresponde à 24 unités d’une monnaie fictive. Un repas affiché à 240 unités coûte approximativement 10 €. Pour calculer encore plus vite, vous pouvez encadrer le taux entre 20 et 25 unités par euro : le même repas représente alors entre 9,60 € et 12 €.
Cette fourchette suffit généralement à décider si le repas entre dans votre budget, sans prétendre représenter le cours réellement appliqué par votre banque.
Lorsque les prix comportent plusieurs zéros, simplifiez les unités. Par exemple, raisonnez mentalement en milliers d’unités locales plutôt qu’en chiffres complets, à condition de conserver un repère cohérent.
Vous pouvez également mémoriser quelques dépenses courantes :
- Le prix habituel d’un café ou d’une boisson.
- Le montant d’un trajet urbain courant.
- Le budget d’un repas simple.
- Le coût approximatif d’une nuit d’hébergement.
Ces références facilitent la comparaison entre achats similaires, notamment dans les marchés ou commerces où les prix varient.
Le calcul mental ne doit cependant pas être confondu avec la vérification du change bancaire. Le taux réellement appliqué à une transaction peut dépendre du circuit de paiement, de la date de traitement et des commissions prévues par votre établissement.
Pour déterminer le coût effectif d’une transaction, consultez ensuite le détail de l’opération et votre relevé. Cette distinction devient essentielle lorsque vous choisissez entre retraits au distributeur et achat de devises avant le départ.
Retirer sur place ou changer avant de partir : quelle solution convient à votre séjour ?
Retirer des devises sur place convient souvent aux voyages dans des régions bien équipées en distributeurs compatibles, tandis que changer une petite somme avant de partir apporte davantage de sécurité à l’arrivée. Le bon choix dépend des frais de votre banque, de la disponibilité des distributeurs et du besoin réel d’espèces. Une combinaison des deux solutions peut être préférable.
Pour un séjour urbain, avec des distributeurs accessibles et une carte acceptée localement, vous pouvez obtenir progressivement les espèces nécessaires. Pour une destination isolée ou un voyage comprenant de longs déplacements sans accès bancaire, prévoir une réserve plus importante peut se justifier.
Trois catégories de coûts doivent être distinguées lors d’un retrait à l’étranger :
- Les frais éventuellement réclamés par l’exploitant du distributeur local.
- La commission de retrait facturée par la banque qui a émis votre carte.
- Les coûts de conversion monétaire, y compris une éventuelle conversion proposée directement au distributeur.
Ces frais ne s’appliquent pas nécessairement tous à chaque opération. Leur montant dépend du pays, de la carte et des établissements concernés.
Selon les explications de Mes questions d’argent sur les paiements et retraits hors zone euro, les commissions bancaires peuvent être fixes, proportionnelles ou combiner les deux mécanismes. Les conditions figurent dans la documentation tarifaire de la banque.
Cette distinction change la stratégie de retrait. Lorsque chaque opération comporte une commission fixe, retirer en une seule fois une somme raisonnablement nécessaire peut coûter moins cher que multiplier les petits retraits. En revanche, si les frais sont principalement proportionnels, regrouper les opérations ne procure pas nécessairement la même économie.
Changer l’intégralité du budget avant le départ présente aussi des contraintes : taux éventuellement défavorable, nécessité de transporter une somme importante et risque de conserver des billets difficiles à reconvertir. Il ne faut pourtant pas supposer que le change avant départ est toujours moins avantageux : certaines offres peuvent être compétitives.
Le tableau suivant permet d’adapter la décision au séjour.
| Critère | Changer avant le départ | Retirer sur place |
|---|---|---|
| Disponibilité immédiate à l’arrivée | Les espèces sont déjà disponibles. | Dépend de l’accès à un distributeur compatible. |
| Frais à comparer | Taux du vendeur, marge et commissions. | Frais du distributeur, banque et conversion. |
| Voyage en zone isolée | Permet d’anticiper les besoins. | Moins fiable si les distributeurs sont rares. |
| Gestion des espèces | Risque de transporter trop de liquide. | Possibilité d’ajuster les montants progressivement. |
| Souplesse pendant le séjour | Budget préparé à l’avance. | Retraits ajustables selon les dépenses. |
Une stratégie mixte consiste à préparer une somme couvrant les premiers besoins, puis à retirer sur place le montant nécessaire pour plusieurs jours. Les achats acceptant la carte peuvent être réglés séparément, si les conditions tarifaires le justifient.
Après avoir choisi où obtenir les espèces, reste un risque distinct : laisser un terminal ou un distributeur effectuer une conversion à un taux que vous n’avez pas réellement comparé.
Quelle erreur de conversion peut augmenter discrètement le prix d’un paiement à l’étranger ?
L’erreur consiste à accepter automatiquement qu’un terminal ou un distributeur convertisse une transaction dans la devise habituelle de votre compte plutôt que de conserver la devise locale. Cette option, appelée conversion dynamique en devise ou DCC, peut intégrer une majoration du taux de change. Payer dans la devise locale permet généralement d’éviter cette conversion supplémentaire.
La proposition paraît rassurante : plutôt que de voir un montant dans une monnaie étrangère, vous obtenez immédiatement une somme exprimée en euros, en dollars canadiens ou dans la devise de votre carte.
Mais cette commodité a un coût potentiel. Le taux n’est alors pas nécessairement celui utilisé par le réseau de cartes et votre banque. Il peut être fixé par le prestataire de conversion intervenant au point de vente ou au distributeur, avec une marge intégrée au montant.
La documentation de Visa sur la conversion dynamique en devise indique que le titulaire doit pouvoir examiner les conditions proposées et accepter ou refuser la conversion. Les règles du réseau prévoient notamment la présentation des montants dans les deux monnaies ainsi que des informations relatives au taux et aux frais.
Cette possibilité apparaît notamment dans certains hôtels, commerces touristiques et distributeurs automatiques. Le terminal peut présenter la conversion comme un service pratique, sans que cela garantisse son intérêt financier.
Pour éviter une décision précipitée, prenez le temps de repérer le choix entre devise locale et devise du compte. Si vous refusez la conversion proposée, l’opération reste normalement libellée dans la monnaie du pays visité et suit le circuit de conversion applicable à votre carte.
Le refus du DCC ne signifie pas que la transaction sera gratuite : votre établissement peut continuer à facturer des frais de conversion ou de paiement international.
Exemple hypothétique : une différence peu visible
Un achat en monnaie locale équivaut à 100 € avec le taux qui serait appliqué par la banque, hors frais éventuels. Le terminal propose de débiter directement 105 € avec sa propre conversion. Accepter cette option entraîne, dans cet exemple fictif, un surcoût de 5 € avant comparaison des éventuels frais de la carte.
L’écart doit être évalué à partir des conditions effectivement proposées : la conversion dynamique n’est pas nécessairement plus chère dans tous les cas.
Si vous constatez après coup une conversion non souhaitée, conservez le reçu et comparez le montant avec les informations affichées lors du paiement et celles du relevé bancaire. Contactez ensuite l’émetteur de votre carte pour examiner les possibilités de contestation, notamment si vous n’avez pas consenti à la conversion. Une différence de taux ne suffit pas, à elle seule, à garantir un remboursement.
Une fois cette précaution intégrée, il devient plus facile de maîtriser les dépenses quotidiennes et d’éviter un autre coût souvent négligé : repartir avec trop de billets locaux.
Quand arrêter de retirer des devises locales pour éviter de repartir avec trop d’espèces ?
Il est préférable d’arrêter les retraits lorsque les espèces déjà disponibles couvrent les dépenses en liquide encore prévues jusqu’au départ, avec une petite marge de sécurité adaptée au séjour. Faites cette estimation quelques jours avant le retour, plutôt qu’au dernier moment. Vous réduirez ainsi le risque de conserver des billets difficiles ou coûteux à reconvertir.
En fin de séjour, établissez un budget simple pour les dépenses qui devront réellement être payées en espèces : petits transports, repas dans les commerces sans terminal, éventuels pourboires et achats restant à effectuer.
Ne comptez pas automatiquement toutes les dépenses à venir comme des besoins de liquide. Si votre hébergement ou certains trajets peuvent être payés par carte dans des conditions satisfaisantes, il n’est pas nécessaire de prévoir le même montant en billets.
Comparez ensuite cette estimation avec votre solde d’espèces. Un nouveau retrait ne se justifie que si la somme disponible est insuffisante, en tenant compte des frais et des coupures distribuées.
Le principal piège du surplus est le double effet du change. Vous avez déjà supporté d’éventuels frais pour acquérir la devise, puis vous pouvez subir un second taux défavorable ou une nouvelle commission en la revendant.
Certaines monnaies sont par ailleurs peu demandées en dehors de leur pays d’émission. Trouver un établissement prêt à reprendre les billets peut être difficile, voire impossible pour certaines devises ou coupures. Ce risque peut être plus important pour des monnaies soumises à une dévaluation rapide ou à des restrictions locales.
Plusieurs solutions permettent d’utiliser les sommes restantes sans les convertir une nouvelle fois :
- Régler en espèces des dépenses qui auraient autrement été payées par carte.
- Utiliser les billets dans les commerces ou services de l’aéroport qui les acceptent.
- Demander à un établissement s’il accepte un règlement partagé entre espèces et carte, sans présumer que cette option sera disponible.
- Conserver volontairement un petit montant si un retour dans le pays est prévu et si la monnaie reste utilisable.
Évitez néanmoins de réaliser des achats inutiles uniquement pour dépenser les derniers billets. La somme économisée en évitant le re-change ne compense pas forcément une dépense supplémentaire.
Cette méthode réduit les pertes potentielles, mais suppose de connaître les dépenses qui devront être réglées en liquide. Il faut donc comprendre les usages locaux et distinguer les situations où la carte constitue réellement une alternative.
Carte ou espèces : que privilégier dans une destination où les usages varient beaucoup ?
Dans une destination où les habitudes de paiement changent selon les régions et les commerces, privilégiez la carte pour les dépenses importantes lorsque son acceptation et ses frais sont satisfaisants, puis les espèces pour les achats qui l’exigent. Le critère décisif n’est pas une préférence générale pour l’un des moyens, mais son coût et sa disponibilité dans chaque situation.
Une capitale très équipée en terminaux peut coexister avec des zones rurales dans lesquelles les petits commerces, marchés ou transports locaux fonctionnent principalement en liquide. À l’inverse, certains pays permettent de régler par carte ou paiement électronique des dépenses très modestes.
Avant le départ, recherchez les usages spécifiques de votre destination. Vérifiez notamment si les distributeurs sont accessibles en dehors des grandes villes et si les établissements que vous comptez fréquenter acceptent les réseaux de votre carte.
Il est également utile de séparer les besoins habituels des imprévus. Les espèces prévues pour un repas ou un trajet ne doivent pas épuiser entièrement la réserve destinée à faire face à une panne de terminal ou à un distributeur indisponible.
Cette réserve de sécurité doit rester proportionnée à la situation : le besoin diffère entre un court séjour dans une ville bien équipée et un déplacement de plusieurs jours dans une région où l’accès bancaire est incertain.
Le tableau suivant illustre une répartition possible, à adapter aux pratiques réellement constatées.
| Type de dépense | Carte | Espèces |
|---|---|---|
| Hébergement | Adaptée si acceptée et sans frais excessifs. | Utile si exigées ou si un règlement en liquide est avantageux. |
| Commerces structurés | Souvent pratique lorsque les terminaux sont disponibles. | Solution de secours éventuelle. |
| Marchés et petits vendeurs | Possible selon les usages locaux. | À privilégier lorsque la carte n’est pas acceptée. |
| Transports locaux | À vérifier selon le réseau et l’opérateur. | À prévoir lorsque les billets s’achètent uniquement en liquide. |
| Imprévu ou panne | Dépend du fonctionnement du réseau. | Réserve immédiatement mobilisable. |
Ne raisonnez pas uniquement sur le coût apparent d’une transaction. Un paiement par carte sans commission ne sert à rien auprès d’un commerçant qui ne l’accepte pas. De même, obtenir un taux avantageux sur des espèces inutilisées ne représente pas une économie réelle.
Une solution équilibrée consiste à utiliser la carte lorsque ses conditions sont adaptées et à conserver suffisamment de monnaie locale pour les dépenses incontournables en liquide, sans transporter tout le budget en billets.
Cette répartition ne sera toutefois fiable que si votre carte peut effectivement fonctionner à l’étranger et si ses limites permettent de financer les opérations prévues.
Quand vérifier plafonds et paramètres de carte avant un voyage ?
Vérifiez les plafonds et paramètres de votre carte plusieurs jours avant le départ, suffisamment tôt pour demander une modification si nécessaire. Contrôlez les limites de retrait et de paiement, les autorisations internationales, la validité de la carte et les éventuelles restrictions de sécurité. Une carte suffisamment approvisionnée peut néanmoins être refusée si un plafond est atteint.
Les plafonds ne fonctionnent pas tous de la même manière. Certains limitent une opération individuelle, d’autres le total des transactions réalisées sur une période donnée. Une banque peut également prévoir des règles particulières pour les opérations internationales.
Les conseils du ministère de l’Économie sur les moyens de paiement en voyage rappellent notamment l’importance de contrôler les plafonds, les frais et la possibilité d’effectuer des retraits et paiements à l’étranger avant de partir.
La nature de la carte mérite également votre attention. Débit immédiat, débit différé et carte de crédit ne fonctionnent pas nécessairement de la même manière. Le montant disponible, les limites contractuelles et certaines conditions d’acceptation peuvent différer, notamment pour les dépôts de garantie demandés par des prestataires.
Un plafond de retrait déjà partiellement utilisé avant le départ peut réduire la somme accessible pendant le voyage. Selon les règles de la banque, les opérations effectuées dans votre pays et celles réalisées à l’étranger peuvent alimenter le même cumul.
Il est donc préférable de vérifier non seulement le plafond théorique, mais aussi le montant encore disponible pour la période concernée.
Checklist : cinq contrôles bancaires avant le départ
- Vérifier la date d’expiration de chaque carte et noter celles qui resteront valides pendant tout le séjour.
- Consulter les plafonds de paiement et de retrait, puis relever les montants encore disponibles et leurs périodes de calcul.
- Contrôler les frais internationaux dans les conditions tarifaires et consigner les coûts de paiement, de retrait et de conversion.
- Vérifier les autorisations de paiement et retrait dans les pays visités, puis obtenir confirmation de toute modification nécessaire auprès de la banque.
- Effectuer avant le départ un paiement et un retrait de vérification lorsque c’est possible, puis enregistrer le canal officiel d’assistance bancaire accessible depuis l’étranger.
Un test réalisé avant le voyage confirme le fonctionnement courant de la carte, mais ne garantit pas son acceptation dans tous les pays ou sur tous les réseaux. Certaines restrictions ne peuvent être découvertes qu’en consultant les paramètres internationaux ou en interrogeant directement l’émetteur.
Enfin, si vous devez relever temporairement un plafond, vérifiez son délai de prise d’effet et sa durée de validité. Le service client doit pouvoir être contacté depuis l’étranger, idéalement sans dépendre uniquement de l’accès à votre téléphone habituel.
Une carte correctement configurée constitue une première protection contre les difficultés de paiement. Elle ne suffit pourtant pas à elle seule : une panne, une perte ou une décision de sécurité bancaire peuvent rendre indispensable un moyen de secours.
À retenir avant d’organiser vos moyens de paiement
- Un moyen de paiement économique n’est réellement utile que s’il est accepté et disponible au moment nécessaire.
- Une carte supplémentaire n’offre pas une véritable solution de secours si elle dépend exactement des mêmes restrictions ou du même compte inaccessible.
- La sécurité repose autant sur la séparation physique des moyens de paiement que sur leur diversité et leur fonctionnement vérifié.
Quels moyens de paiement prévoir pour voyager sans dépendre d’une seule solution ?
Pour voyager sans dépendre d’un seul moyen de paiement, prévoyez une carte principale, une solution de paiement secondaire indépendante lorsque c’est possible et une réserve raisonnable d’espèces utilisables à destination. Cette combinaison permet de faire face à plusieurs incidents, comme le refus d’une carte, la panne d’un distributeur ou la perte d’un portefeuille. Le niveau de précaution doit rester adapté au voyage.
Une seconde carte peut être particulièrement utile si elle appartient à un réseau différent ou dépend d’un autre établissement bancaire. Cette diversification réduit certaines dépendances techniques, sans garantir que tous les commerçants ou distributeurs accepteront l’un des deux moyens.
La réserve de liquide complète cette organisation. Elle peut comprendre des devises locales pour les besoins immédiats et, lorsque cela est pertinent, une petite somme dans une devise étrangère facilement échangeable à destination.
Les euros ou dollars ne doivent toutefois pas être considérés comme universellement acceptés. Leur utilité dépend des pratiques et des possibilités de change du pays visité.
Les recommandations du gouvernement canadien sur l’utilisation des cartes de débit soulignent l’intérêt de disposer de solutions alternatives lors des déplacements, notamment une autre carte ou des espèces, en cas de difficulté avec le moyen principal.
Chaque incident appelle une réponse différente :
- Carte perdue ou volée : utiliser le moyen de secours conservé séparément et contacter rapidement l’établissement concerné pour faire opposition.
- Distributeur incompatible : rechercher un autre réseau compatible ou recourir à un autre moyen d’obtenir des espèces.
- Carte bloquée pour raison de sécurité : joindre la banque par son canal officiel et utiliser entre-temps la solution secondaire.
- Panne d’un terminal ou absence de réseau : régler en liquide lorsque le commerçant l’accepte.
- Compte temporairement inaccessible : disposer, si possible, d’un moyen de paiement qui ne dépend pas de ce même compte.
La séparation matérielle compte autant que la diversification financière. Conserver toutes les cartes, les espèces et les documents dans un seul portefeuille annule une grande partie de l’intérêt des solutions de secours en cas de vol ou de perte.
Vérifiez également que la carte secondaire est active, que les fonds ou la capacité de paiement nécessaires sont disponibles et que son utilisation à l’étranger est autorisée. Une carte rangée dans une valise mais inutilisable ne constitue pas une véritable protection.
Pour un court séjour dans une destination très équipée, deux moyens de paiement et une réserve modeste peuvent suffire. Un itinéraire long, isolé ou comprenant des dépenses indispensables sans alternative peut nécessiter une préparation plus approfondie.
Avant votre prochain voyage, inscrivez les frais bancaires, plafonds, moyens de secours et besoins estimés en espèces dans une courte note accessible hors connexion. Cette préparation vous donnera des repères concrets pour payer dans la devise locale, limiter les conversions superflues et ajuster vos retraits jusqu’au retour.
Peut-on retirer des devises locales avec une carte dont le compte est en euros ?
Oui, si la carte et le distributeur sont compatibles et que les retraits internationaux sont autorisés. Le montant en monnaie locale sera converti selon les conditions applicables à la transaction. Des frais de retrait et de conversion peuvent s’ajouter, ainsi que des frais propres à l’exploitant du distributeur.
Un bureau de change sans commission est-il forcément moins cher ?
Non. Un bureau peut ne facturer aucune commission distincte tout en intégrant sa rémunération dans un taux moins favorable. Pour comparer plusieurs offres, demandez le montant net de devise étrangère obtenu pour une somme identique, après tous les frais.
Peut-on refuser les frais affichés par un distributeur automatique ?
Vous pouvez généralement interrompre l’opération avant sa confirmation si les frais affichés ne vous conviennent pas. Il faut distinguer les frais propres au distributeur, ceux de votre banque et une éventuelle conversion dynamique. Refuser cette dernière ne supprime pas automatiquement les autres frais.
Le taux de change d’un paiement par carte est-il toujours celui du jour de l’achat ?
Pas nécessairement. Le taux retenu peut dépendre des modalités de traitement de l’opération par le réseau et la banque. Une transaction effectuée un jour donné peut être comptabilisée ultérieurement. Pour connaître son coût réel, consultez le montant effectivement débité et les frais détaillés sur votre relevé.
Faut-il conserver les justificatifs de change et de retrait jusqu’au retour ?
Les conserver peut être utile pour comparer les montants annoncés aux montants reçus ou débités et pour signaler une éventuelle anomalie. Gardez au minimum les justificatifs des opérations importantes et les informations concernant les frais ou taux qui ont été présentés. Certaines destinations peuvent également prévoir des formalités spécifiques concernant le change et la détention de devises.