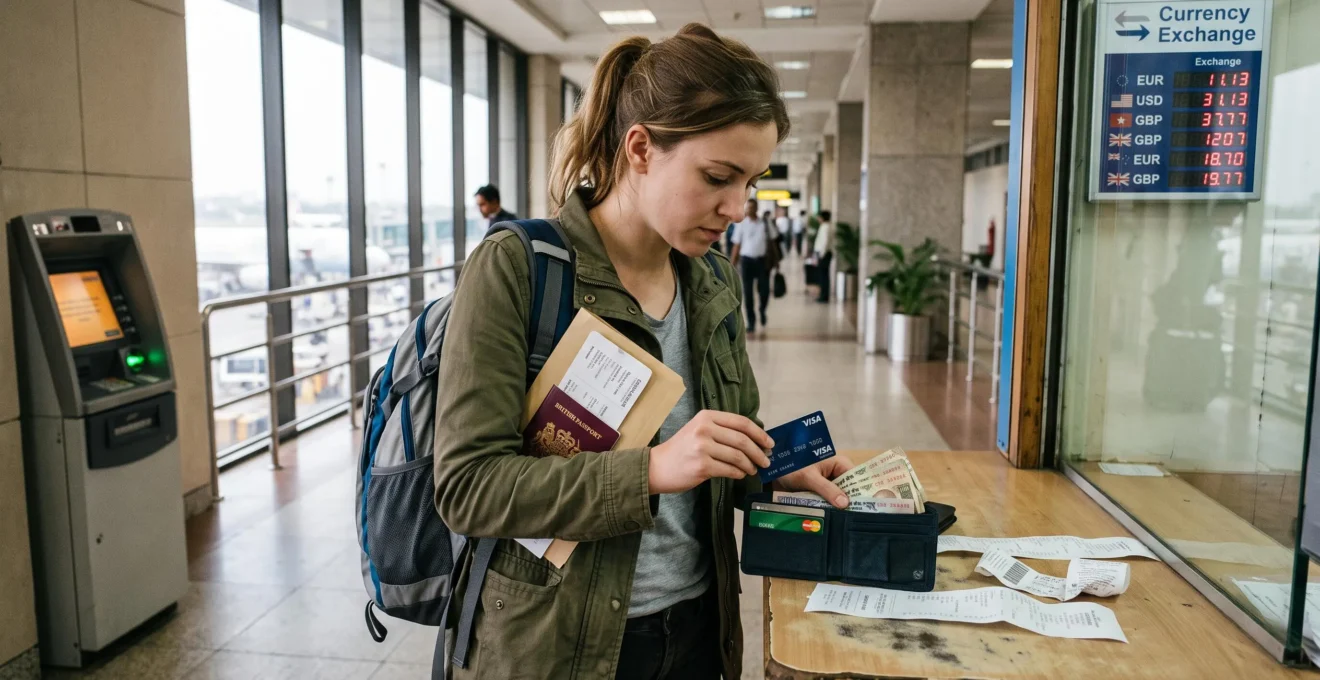
Un paiement refusé à l’hôtel, un distributeur qui n’accepte pas votre carte ou un portefeuille perdu peuvent rapidement compliquer un séjour à l’étranger. Même une carte bancaire internationale, utilisée sans difficulté au quotidien, ne garantit pas de pouvoir régler toutes ses dépenses dans un autre pays.
Pour voyager sans dépendre d’une seule solution, le plus prudent consiste à combiner une carte principale, une carte de secours conservée séparément et une réserve raisonnable d’espèces. Ces moyens de paiement remplissent des fonctions complémentaires : régler les achats courants, prendre le relais en cas d’incident et payer lorsque les terminaux bancaires sont indisponibles.
Cette organisation doit également tenir compte des frais de change, des plafonds bancaires et des habitudes de paiement de la destination. L’objectif n’est pas de multiplier inutilement les cartes ou de transporter beaucoup d’argent liquide, mais de disposer de solutions indépendantes, adaptées aux dépenses prévisibles et réellement utilisables en cas d’imprévu.
L’essentiel pour payer sereinement à l’étranger
- Prévoyez au moins deux cartes utilisables à destination, idéalement auprès d’établissements différents, et conservez-les séparément.
- Gardez une réserve d’espèces adaptée aux dépenses immédiates, aux petits commerces et aux éventuelles interruptions des paiements électroniques.
- Vérifiez les plafonds, les restrictions géographiques et les frais de conversion avant de partir ; privilégiez généralement la devise locale lors des paiements et retraits.
- Pourquoi une carte bancaire peut-elle ne pas fonctionner pendant un voyage ?
- Comment organiser ses moyens de paiement avant un séjour à l’étranger ?
- Carte ou espèces : que privilégier dans une destination où les usages varient beaucoup ?
- Pourquoi garder deux cartes au même endroit augmente-t-il le risque en voyage ?
- Quand vérifier plafonds et paramètres de carte avant un voyage ?
- Retirer sur place ou changer avant de partir : quelle solution convient à votre séjour ?
- Quelle erreur de conversion peut augmenter discrètement le prix d’un paiement à l’étranger ?
- Comment utiliser les devises locales sans multiplier les frais de change pendant un voyage ?
Pourquoi une carte bancaire peut-elle ne pas fonctionner pendant un voyage ?
Une carte bancaire peut être refusée à l’étranger parce que son plafond est atteint, qu’une restriction géographique s’applique, que le commerçant n’accepte pas son réseau ou qu’un contrôle de sécurité bloque l’opération. Un problème de connexion, une carte expirée ou un solde insuffisant peuvent produire le même résultat. Identifier la cause permet de choisir une solution adaptée.
Le premier réflexe consiste à distinguer un incident ponctuel d’acceptation d’un problème concernant directement la carte ou le compte bancaire.
Un terminal déconnecté, un réseau bancaire non pris en charge ou une difficulté de lecture peuvent empêcher une transaction alors que la carte fonctionne normalement ailleurs. Dans ce cas, essayer un autre terminal, utiliser la puce et le code plutôt que le sans-contact, ou proposer un autre moyen de paiement peut suffire.
En revanche, si plusieurs commerçants refusent la même carte, il faut contrôler son application bancaire : solde disponible, plafonds, restrictions internationales et éventuelle notification de sécurité.
Les systèmes de détection antifraude peuvent également intervenir lorsqu’une opération paraît inhabituelle, notamment en raison de sa localisation ou de son montant. Le résultat dépend des contrôles de chaque établissement. Une banque peut demander une confirmation, refuser une transaction ou appliquer un blocage temporaire.
La foire aux questions de la Banque de France sur les cartes de paiement précise notamment que certains établissements financiers restreignent par défaut les achats et retraits effectués hors de l’Union européenne. Ces paramètres peuvent parfois être modifiés depuis l’espace bancaire en ligne.
Prévenir son établissement avant un déplacement ou vérifier l’activation des paiements internationaux réduit donc certains risques, sans garantir qu’aucune transaction ne sera refusée.
Un compte débiteur, une provision insuffisante, une carte arrivée à expiration ou une limitation contractuelle nécessitent une autre réponse : approvisionner le compte, contacter l’émetteur ou employer une carte différente.
Enfin, une carte mise en opposition après une perte ou un vol ne doit plus être utilisée. Une solution de secours est alors indispensable, car le remplacement physique peut prendre du temps.
La difficulté n’est donc pas de garantir qu’une carte fonctionnera partout, mais de préparer une organisation dans laquelle son indisponibilité ne bloque ni l’hébergement, ni les transports, ni les dépenses essentielles.
Comment organiser ses moyens de paiement avant un séjour à l’étranger ?
Avant un voyage à l’étranger, organisez vos paiements en trois niveaux : une carte principale pour les achats courants, une carte de secours conservée dans un autre endroit et une réserve d’espèces pour les situations où les cartes sont inutilisables. Le choix précis dépend des habitudes locales, des frais bancaires et de la durée du séjour.
Chaque niveau doit répondre à une difficulté différente. La carte principale sert à régler les hôtels, les restaurants, les transports et les achats ordinaires. Elle devrait présenter des conditions de paiement compatibles avec la destination et, si possible, des frais de change limités.
La deuxième carte doit pouvoir fonctionner même si la première est bloquée ou perdue. Utiliser un autre établissement bancaire peut réduire certaines dépendances communes, bien que cela ne protège pas contre une panne générale de réseau. Disposer de deux cartes appartenant à des réseaux d’acceptation différents peut aussi améliorer les possibilités de paiement, selon le pays.
Les espèces constituent le troisième niveau. Leur montant doit couvrir les premiers besoins réalistes : trajet depuis l’aéroport, petit repas, transport local ou hébergement n’acceptant pas la carte. Cette réserve n’a pas vocation à financer systématiquement tout le séjour.
Pour choisir cette combinaison, il faut ensuite examiner les usages locaux. Une destination où les paiements électroniques sont largement acceptés n’impose pas la même quantité d’espèces qu’un pays où les marchés, taxis et petits hébergements utilisent principalement le liquide.
Les conditions tarifaires comptent autant que l’acceptation. Certaines banques facturent un pourcentage sur les paiements en devises, d’autres ajoutent des frais fixes ou appliquent une tarification particulière aux retraits. Une carte avantageuse pour payer n’est donc pas nécessairement la meilleure pour retirer.
La préparation doit commencer suffisamment tôt pour permettre une éventuelle commande de carte, son activation, la vérification de son code confidentiel et un essai de fonctionnement. Une carte secondaire commandée juste avant le départ risque de ne pas être disponible à temps.
Les cinq vérifications à terminer avant le départ
- Comparer les tarifs des deux cartes pour les paiements et retraits à destination ; conserver un tableau simple des frais applicables.
- Vérifier les réseaux acceptés dans le pays et le fonctionnement de chaque carte ; noter quelle carte servira en priorité.
- Contrôler les plafonds, les dates d’expiration et les autorisations internationales ; conserver une confirmation des paramètres dans un espace sécurisé.
- Préparer une réserve d’espèces proportionnée aux premières dépenses ; noter son montant et sa répartition.
- Enregistrer les contacts d’opposition et prévoir des rangements séparés ; rédiger une courte procédure personnelle en cas de perte ou de refus.
Une exception importante concerne les destinations soumises à des restrictions financières internationales ou disposant d’un système bancaire peu connecté aux réseaux habituels. Certaines cartes étrangères peuvent y être largement inutilisables. Les conditions de paiement, les possibilités légales de transport d’espèces et l’accès aux devises doivent alors être vérifiés spécifiquement avant le départ.
Une fois la combinaison définie, il reste à déterminer la place respective de la carte et des espèces dans les dépenses quotidiennes.
Carte ou espèces : que privilégier dans une destination où les usages varient beaucoup ?
Dans une destination où les habitudes de paiement changent selon les commerces, privilégiez la carte pour les dépenses importantes lorsque son acceptation et ses frais sont satisfaisants, puis les espèces pour les petits achats ou les établissements qui n’acceptent pas les paiements électroniques. La bonne répartition dépend des usages locaux et du coût réel de chaque opération.
Trois critères permettent de décider : l’acceptation des cartes, les frais et la nature des dépenses.
Un hôtel peut accepter les cartes internationales alors qu’un marché, un vendeur ambulant ou un service de transport indépendant demande des espèces. Dans certaines destinations, les usages changent également entre centres urbains et régions moins équipées.
Les tarifs bancaires modifient aussi l’arbitrage. Lorsque chaque paiement par carte entraîne une commission fixe, de nombreuses petites transactions peuvent devenir coûteuses. À l’inverse, si la carte ne supporte pas de frais supplémentaires significatifs, son utilisation régulière peut éviter de multiplier les retraits.
Le tableau suivant présente des critères pratiques plutôt qu’une règle universelle.
| Situation | Carte bancaire | Espèces |
|---|---|---|
| Hébergement ou achat important | Pratique si acceptée ; facilite le suivi des opérations. | Possible, mais implique de transporter davantage de liquide. |
| Marché ou petit commerce | Dépend du terminal et des frais. | Souvent utile lorsque le commerçant privilégie le liquide. |
| Incident de réseau | Peut devenir temporairement inutilisable. | Permet de régler certaines dépenses sans connexion. |
| Perte ou vol | Possibilité de faire opposition et d’utiliser une autre carte. | Les billets perdus ou volés sont généralement difficiles à récupérer. |
| Maîtrise des frais | Dépend de la banque et du taux de conversion. | Dépend du coût de retrait ou de change préalable. |
Les espèces ont un avantage immédiat : elles ne dépendent ni d’une connexion bancaire, ni de l’acceptation d’un réseau de cartes. Elles présentent toutefois une vulnérabilité différente. Une somme importante perdue ou volée ne peut généralement pas être bloquée comme une carte.
Il est donc préférable de conserver uniquement la quantité utile pour les dépenses prévues à court terme et de répartir le reste dans des emplacements distincts.
Attention également à l’idée selon laquelle payer en liquide serait toujours moins cher. Si les billets proviennent d’un bureau de change appliquant un taux défavorable, leur coût réel peut dépasser celui d’un paiement par carte. Inversement, une carte soumise à des commissions élevées peut rendre le liquide plus intéressant.
Pour comparer, il faut prendre en compte le montant total payé dans sa devise habituelle, frais inclus, plutôt que la seule commission annoncée.
Cette complémentarité ne suffit cependant pas si tous les moyens de paiement sont exposés au même incident physique.
Pourquoi garder deux cartes au même endroit augmente-t-il le risque en voyage ?
Conserver deux cartes bancaires dans le même portefeuille augmente le risque de les perdre simultanément. Un vol de sac, un oubli ou une perte peut rendre les deux moyens de paiement indisponibles au même moment. Pour préserver l’utilité d’une carte de secours, il faut la ranger séparément et répartir également les espèces.
Posséder deux cartes ne garantit pas une véritable solution de repli si elles partagent la même vulnérabilité. C’est le principe du risque commun : un seul événement suffit à neutraliser plusieurs moyens de paiement.
Une répartition simple consiste à garder la carte principale dans le portefeuille utilisé chaque jour, puis à placer la carte secondaire dans un autre contenant sécurisé. Selon les conditions du séjour, cela peut être une poche intérieure distincte ou un coffre d’hébergement dont la fiabilité a été vérifiée.
Le choix du rangement dépend des déplacements. Pour une journée d’excursion, transporter toutes ses ressources peut être inutilement risqué. À l’inverse, laisser tous ses moyens de secours dans un hébergement peu sécurisé n’apporte pas nécessairement une meilleure protection.
Les espèces doivent suivre la même logique : une petite somme accessible pour les achats immédiats, une réserve distincte pour les besoins ultérieurs, sans multiplier les cachettes difficiles à retrouver.
Un portefeuille numérique sur téléphone peut ajouter une possibilité de paiement. Une carte enregistrée dans une application mobile permet parfois de régler un achat sans sortir la carte physique. Mais cette solution dépend du téléphone, de sa batterie, du fonctionnement de l’application et de la compatibilité du terminal.
Elle ne remplace donc pas complètement une carte physique indépendante ou les espèces. En particulier, si le téléphone et le portefeuille sont volés ensemble, deux moyens de paiement peuvent disparaître simultanément.
Il est également utile de conserver les numéros d’opposition et les coordonnées bancaires nécessaires dans un espace sécurisé accessible sans le portefeuille. En cas de perte ou de vol, l’opposition doit être demandée immédiatement auprès de l’établissement concerné.
Enfin, prévoir une personne de confiance capable d’aider à organiser un transfert d’urgence peut faciliter certaines situations, sous réserve de disposer d’un service de transfert accessible dans le pays. Il faut anticiper les modalités d’identification et de réception, sans communiquer ses codes bancaires.
Cette précaution devient pleinement efficace lorsque les cartes conservées en réserve disposent aussi de paramètres et de plafonds compatibles avec les dépenses du séjour.
Quand vérifier plafonds et paramètres de carte avant un voyage ?
Vérifiez les plafonds et les paramètres de vos cartes plusieurs semaines avant le départ, puis effectuez un dernier contrôle dans les jours précédant le voyage. Ce délai permet de demander une augmentation temporaire, de lever une restriction géographique ou de résoudre un problème d’activation. Recontrôlez les paramètres pendant un long séjour si certaines autorisations ont une durée limitée.
Les plafonds de paiement et de retrait sont deux limites distinctes. Une carte peut encore permettre des achats alors que son plafond de retrait est épuisé, ou inversement.
Leur période de calcul mérite une attention particulière. Selon les établissements, les limites peuvent porter sur une semaine, un mois ou plusieurs jours glissants. Un plafond élevé sur le papier peut donc devenir insuffisant si plusieurs dépenses importantes surviennent sur une période rapprochée.
La page de la Banque de France expliquant le fonctionnement des cartes de paiement rappelle notamment l’existence de ces plafonds et la possibilité de solliciter son établissement pour les adapter à des circonstances particulières, dont un voyage.
Pour évaluer le plafond nécessaire, additionnez les dépenses susceptibles d’être débitées pendant sa période d’application : hébergement, transports, activités réservées sur place et achats importants. Ajoutez une marge raisonnable pour les imprévus.
Exemple hypothétique : un plafond insuffisant malgré un budget disponible
Un voyageur prévoit de régler 700 € d’hébergement, 350 € de transport et 200 € d’autres dépenses pendant les premiers jours. Le total attendu atteint 1 250 €.
Si son plafond de paiement applicable à cette période est de 1 000 €, un règlement peut être refusé même si son compte présente un solde suffisant. Il doit alors demander une adaptation de plafond, répartir les paiements lorsque c’est possible ou utiliser un autre moyen compatible.
Il faut aussi vérifier les autorisations géographiques. Certaines cartes peuvent faire l’objet de restrictions pour les paiements ou retraits réalisés en dehors de leur zone habituelle d’utilisation. L’activation des opérations internationales peut dépendre de l’application bancaire ou d’une demande auprès de l’établissement.
Parmi les paramètres souvent négligés figurent le sans-contact, les achats en ligne, les restrictions de retrait et l’activation effective de la carte secondaire. Une carte de secours non testée peut présenter une difficulté découverte seulement au moment où elle devient nécessaire.
Enfin, une hausse temporaire de plafond n’est pas forcément valable pendant toute la durée du séjour. Ses dates d’effet et d’expiration doivent être contrôlées, particulièrement pour les longs voyages.
Lorsque les autorisations sont vérifiées, la question suivante concerne l’accès aux devises : faut-il emporter de l’argent changé à l’avance ou retirer progressivement à destination ?
Retirer sur place ou changer avant de partir : quelle solution convient à votre séjour ?
Pour de nombreux séjours, une solution équilibrée consiste à prévoir une petite réserve de monnaie locale avant le départ, lorsqu’elle est facilement disponible, puis à compléter par des retraits sur place. Le meilleur choix dépend de la disponibilité de la devise, des frais de votre carte, des conditions proposées par les bureaux de change et de la quantité d’espèces nécessaire.
Changer des billets avant le départ offre l’avantage de disposer immédiatement de monnaie utilisable à l’arrivée. Cette précaution peut être utile lorsque les transports locaux, les petits commerces ou certains hébergements n’acceptent pas les cartes.
Mais elle a un coût potentiel. Un bureau de change peut appliquer une commission explicite ou intégrer sa rémunération dans le taux proposé. Une offre présentée comme « sans commission » n’est donc pas nécessairement avantageuse.
Retirer sur place évite de transporter dès le départ toutes les espèces du séjour. Cette solution peut aussi donner accès à un taux de conversion intéressant avec une carte adaptée. Il faut néanmoins contrôler les frais de la banque émettrice, les commissions éventuelles du distributeur et les conditions de conversion.
La page de la Banque de France consacrée aux devises étrangères présente les possibilités de retrait et de change, tout en rappelant que des frais peuvent s’appliquer. Elle précise également que certaines devises ne sont pas disponibles en France et doivent être obtenues dans le pays concerné.
Le choix peut être ajusté selon le séjour :
- Court séjour urbain : une petite réserve peut suffire si les paiements par carte sont largement acceptés.
- Séjour prolongé : des retraits espacés peuvent limiter la quantité de liquide conservée et, selon la tarification, réduire les frais fixes.
- Destination où le liquide domine : il faut anticiper davantage de besoins en espèces et vérifier la disponibilité des distributeurs.
- Devise difficile à obtenir avant le départ : le change ou le retrait à destination peut être la principale option praticable.
Les distributeurs situés dans les aéroports sont pratiques pour un besoin immédiat, mais leurs conditions ne doivent pas être présumées avantageuses. Avant de confirmer, il est préférable de lire les frais affichés et les éventuelles propositions de conversion. Si les conditions sont défavorables, limiter le retrait à une somme de dépannage peut être judicieux.
Pour comparer les options, demandez combien de monnaie locale vous recevrez réellement pour une même somme dans votre devise habituelle, après prise en compte des commissions et du taux appliqué.
Même avec une carte peu coûteuse et un distributeur adapté, une décision prise sur l’écran de paiement ou de retrait peut encore augmenter la facture : accepter une conversion dans sa devise habituelle.
Quelle erreur de conversion peut augmenter discrètement le prix d’un paiement à l’étranger ?
Accepter automatiquement un paiement dans la devise de son compte plutôt que dans la monnaie locale peut augmenter le coût d’une transaction à l’étranger. Cette conversion dynamique des devises, ou DCC, fait intervenir le taux du prestataire proposant la conversion. Le paiement en devise locale est souvent moins coûteux, même si le résultat dépend des frais de votre banque.
Le mécanisme apparaît notamment lorsqu’un terminal propose deux montants : l’un dans la monnaie du pays visité, l’autre dans la devise habituelle du titulaire de la carte.
Choisir sa devise habituelle peut sembler rassurant : le montant débité est connu immédiatement. En contrepartie, le taux de change est celui proposé dans le cadre de cette conversion, qui peut intégrer une marge moins favorable que celle appliquée à une opération en monnaie locale.
Lorsque le paiement est effectué en devise locale, la conversion vers la devise du compte est réalisée selon les conditions du réseau et de l’établissement émetteur de la carte. Les éventuels frais bancaires restent applicables.
Le portail officiel de l’Union européenne, dans ses informations européennes sur les prix et les frais de paiement, indique que choisir la devise locale est souvent moins coûteux. Il ne s’agit toutefois pas d’une garantie valable pour toutes les combinaisons de banques et de prestataires.
En pratique, lorsqu’un terminal propose « payer en euros » ou « payer en monnaie locale », un titulaire de compte en euros peut généralement privilégier la seconde option, après avoir vérifié les conditions de sa carte.
Il faut aussi surveiller les formulations employées : « conversion garantie », « montant dans votre devise » ou « accepter la conversion » peuvent correspondre à une offre de DCC. Le choix peut être présenté différemment selon le terminal.
La même vigilance s’impose aux distributeurs automatiques. Certains proposent de convertir immédiatement le retrait dans la devise du compte. Refuser cette conversion proposée par le distributeur, tout en confirmant le retrait dans la monnaie locale, permet généralement de laisser la conversion à l’émetteur de la carte.
Cette décision ne supprime pas les éventuels frais de retrait affichés séparément par le distributeur ou facturés par la banque.
Après l’opération, le relevé bancaire permet de vérifier le montant réellement débité. Pour repérer un écart, il est possible de le comparer à un taux de référence proche de la date de traitement, en tenant compte des frais contractuels et d’éventuels décalages de conversion.
Si une conversion non souhaitée a été appliquée, conserver le reçu et contacter rapidement le commerçant ou l’établissement concerné peut permettre de demander un examen de l’opération. Son annulation ou son remboursement n’est cependant pas garanti.
Le bon réflexe consiste donc à examiner la devise choisie avant de valider, puis à intégrer les frais bancaires et le taux de change dans une stratégie cohérente pour l’ensemble du séjour.
À retenir avant d’utiliser des devises à l’étranger
- Comparer les moyens de paiement sur leur coût total : commissions visibles, frais fixes et taux de conversion réellement appliqué.
- Adapter la fréquence et le montant des retraits à la tarification bancaire, sans accumuler inutilement des espèces exposées à la perte ou au vol.
- Conserver une solution de paiement indépendante tout en privilégiant, lorsque les conditions sont favorables, les opérations directement en monnaie locale.
Comment utiliser les devises locales sans multiplier les frais de change pendant un voyage ?
Pour limiter les frais de change pendant un voyage, utilisez en priorité une carte dont les conditions de paiement en devises sont avantageuses, regroupez raisonnablement les retraits lorsque des frais fixes s’appliquent et évitez les conversions inutiles. Réservez le change manuel aux besoins réels et surveillez les espèces restantes en fin de séjour pour ne pas payer plusieurs fois leur conversion.
La stratégie la plus efficace dépend du fonctionnement tarifaire de chaque moyen de paiement. Une carte sans commission explicite peut appliquer un taux moins favorable, tandis qu’une opération assortie de frais visibles peut présenter un coût global inférieur.
Il faut donc comparer le montant total réellement débité pour un achat donné ou la quantité de monnaie locale effectivement obtenue lors d’un retrait ou d’un change.
Pour les paiements courants, une carte offrant des frais réduits en devises peut être privilégiée, sous réserve de son acceptation dans le pays. La carte secondaire conserve avant tout son rôle de secours, mais sa tarification mérite aussi d’être vérifiée puisqu’elle peut devenir le moyen principal après un incident.
Concernant les retraits, deux dépenses doivent être distinguées : les frais proportionnels au montant et les frais fixes par opération. Lorsque des frais fixes s’appliquent, multiplier les petits retraits peut augmenter leur poids dans le budget. Retirer des sommes légèrement plus importantes, mais compatibles avec les besoins prochains, permet parfois de limiter ces coûts.
Il ne faut cependant pas rechercher systématiquement le retrait le plus élevé possible. Le liquide transporté reste exposé à la perte ou au vol, et un retrait trop important peut laisser une somme difficile à utiliser en fin de séjour.
La fréquence adaptée dépend donc de la durée du voyage, des possibilités d’accès aux distributeurs, des plafonds et du niveau de sécurité des espèces.
Le change manuel peut rester pertinent lorsque les cartes fonctionnent mal, que les retraits sont difficiles ou que les conditions d’un établissement de change sont effectivement compétitives. La décision doit résulter d’une comparaison, et non d’une préférence automatique pour la carte ou le liquide.
En fin de séjour, mieux vaut anticiper les dépenses restantes pour éviter une accumulation de billets inutilisés. Les petites coupures peuvent servir aux derniers transports ou achats. Les sommes plus importantes peuvent éventuellement être reconverties avant le départ, après comparaison des conditions proposées.
Pour certaines devises peu échangées à l’étranger, attendre d’être rentré peut rendre le rechange difficile ou désavantageux. Conserver des billets pour un futur voyage n’est pertinent que si cette destination est réellement envisagée et si la monnaie reste utilisable.
Enfin, la réduction des frais ne doit jamais compromettre l’accès à l’argent. Une carte économiquement avantageuse, mais inutilisable localement, n’est pas une bonne solution de paiement. Le coût doit être considéré avec l’acceptation, la sécurité et la capacité de faire face à un incident.
Avant votre prochain voyage, comparez les conditions de vos deux cartes, confirmez leur fonctionnement à destination et estimez le montant d’espèces nécessaire à l’arrivée. Répartissez ensuite ces moyens dans des endroits distincts et conservez les contacts utiles en cas d’incident. Cette préparation concrète permet de limiter simultanément les frais, les refus et la dépendance à une seule solution.
Faut-il obligatoirement avoir deux comptes bancaires pour voyager ?
Non. Deux cartes associées à un même compte peuvent déjà constituer une solution pratique en cas de perte d’une carte. Elles restent toutefois dépendantes du même compte et éventuellement du même établissement. Des cartes émises par des banques différentes, avec des fonds disponibles sur chacune, offrent une indépendance supplémentaire face à certains incidents bancaires.
Une carte virtuelle suffit-elle comme moyen de paiement de secours ?
Une carte virtuelle ou dématérialisée peut compléter les moyens disponibles, notamment lorsqu’un commerçant accepte le paiement mobile. Elle ne remplace pas complètement une carte physique ou des espèces : son utilisation dépend des équipements compatibles et, selon le service, du fonctionnement du téléphone et de l’accès au compte associé.
Que faire si un distributeur débite un compte sans remettre les billets attendus ?
Conservez le reçu s’il est disponible, relevez l’emplacement du distributeur, la date, l’heure et le montant de l’opération. Vérifiez ensuite son statut sur votre compte et contactez rapidement la banque émettrice pour signaler l’incident et demander la procédure de contestation applicable. Évitez de multiplier les tentatives sur le même automate avant d’avoir compris la situation.
Comment prévoir ses paiements si le téléphone contenant l’application bancaire est perdu ?
Prévoyez une carte physique utilisable indépendamment du paiement mobile, une petite réserve d’espèces et un moyen sécurisé d’accéder aux contacts de votre banque. Avant le départ, renseignez-vous sur les méthodes de récupération d’accès et les procédures de sécurisation d’un appareil perdu. Les modalités de connexion peuvent varier fortement d’un établissement à l’autre.
Peut-on utiliser la même stratégie de paiement dans tous les pays ?
Non. La combinaison de base reste utile, mais les proportions entre cartes et espèces doivent être adaptées aux réseaux acceptés, aux infrastructures bancaires et aux pratiques commerciales locales. Dans certaines destinations soumises à des restrictions financières ou disposant d’un accès limité aux réseaux internationaux, une préparation spécifique est nécessaire avant le départ.